【規律ある投資と還元】海外売上はどのくらい?コマツのビジネスモデルと財務状況を解説!
ゆとら
ゆとらの投資らぼ
ゆとらの投資らぼへようこそ!!
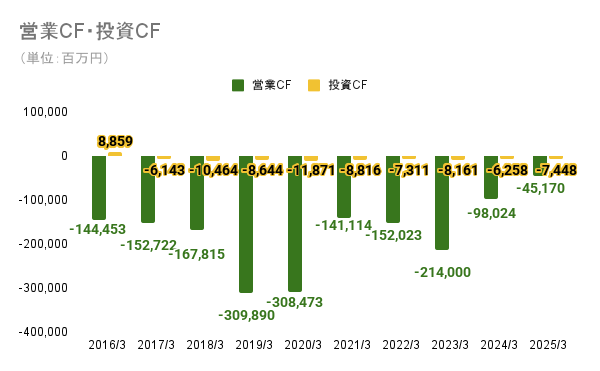
今回は、ジャックスのキャッシュフロー計算書とDOEについて深掘りをしていこうと思います!ジャックスの財務分析をしようとした際に「キャッシュフロー計算書が他業種と違って分析しにくい…」や「DOEを調べたいけどどのサイトにも載ってない…」と思った方も多いと思います。実際、金融業のキャッシュフロー計算書は他業種と異なり営業CFがマイナスでも評価されるため分析しにくいと感じる人も多いと思います。
そこで今回はキャッシュフロー計算書を要素ごとで分けて、営業CFがなぜマイナスでも評価されるかや調達側(負債・純資産)の質の変化などを深掘りしていきます!この記事を読むことで金融業のキャッシュフロー計算書を読めるようになったり、近年注目される還元指標DOEとジャックスの還元について理解することが出来ます!キャッシュフロー計算書に苦戦している人やジャックスの新しい還元方針が気になる人はぜひ最後まで読んでください!
また、本記事は以下の記事を読むことでより深く理解することが出来るので良ければこの記事を一緒に読んでもらえるとうれしいです!!

注意
ジャックスは2020年3月期と2023年3月期において会計方針の変更により、金融機関の保有する貸付金に対する保証業務の計上方法に関しての変更を行っているためキャッシュフロー計算書に関しても計上される値が変化しています。
2020年3月期
一部を偶発債務として計上しています。2020年3月期は、従来と比較して売上債権の増減額と仕入債務の増減額がそれぞれ245,799百万円減少しました。
2023年3月期
すべてを偶発債務として計上しています。2023年3月期は、従来と比較して売上債権の増減額と仕入債務の増減額がそれぞれ13,886百万円減少しました。

税金等調整前当期純利益は波打ちながらも右肩上がりの傾向があります。特に2022年3月期から大幅な上昇をしており、コロナ禍からの回復や債権良質化による貸倒引当金の減少の影響が大きく現れていることが分かります。一方で、2025年3月期は過去3年よりも少ない26,455百万円となっており、インフレも相まって実質的な純利益額は大きく減少していることが分かります。
割賦利益繰延の増減額は常にプラスにあります。割賦利益繰延は将来の収益候補であり、割賦利益繰延の増加は将来の収益の増加や事業拡大を示唆する科目になります。また、その科目の傾向として純利益よりも先行して増加し、数年から十数年かけて取り崩しが行われます。2018年3月期~2020年3月期に大きく増加した割賦利益繰延は、2022年3月期~2024年3月期の純利益増に一部貢献していると考察できます。一方で2022年3月期や2025年3月期は見通しの不安感などにより割賦利益繰延はあまり増えず、停滞感を感じさせる増減額となっています。


売上債権などの増減額は常にマイナスになっています。つまり、(キャッシュフロー計算書での表記のため)売上債権は毎期増加しているということになります。2回の会計方針の変更によって規模感は小さくなっていますが、傾向自体は大きな変化はなく分析において大きな支障は無いと考えられます。
売上債権の増減額はダイレクトに業績の変化を表し、増加(表記上はマイナス)は景気の良さを示して減少(表記上はプラス)は景気の停滞感を示します。売上債権は2019年3月期と2020年3月期に大きく増加したものの、2021年3月期からコロナウィルスの影響による経済停滞の本格化が売上債権の増加の足かせとなり、増加額は小さくなりました。その後は2023年までゆっくりと増加傾向を見せましたが、2024年3月期には一部加盟店での利上げ(値上げ)を行ったことや後払いサービス事業の一部を停止したことや日銀による政策金利の上昇などで今に至るまで売上債権は減少傾向を見せています。
仕入債務の増減額は2025年3月期を除きプラスで推移しています。仕入債務は信用保証買掛金などの買掛金のことを示し、仕入債務は貸借対照表における売上債権の負債の側面であるため債権同様に、仕入債務の増額=景況感を示す指標と言えます。景況感を示す性質のある仕入債務の増減額が2025年3月期にマイナスになりました。つまり、債務の増加フェーズから返済フェーズに入ったということです。もちろん一過性である可能性は高いですが、それでもジャックスにおいて業績拡大に一服感があるとも感じられます。
割賦利益繰延、売上債権、仕入債務の推移から2025年3月期や以降数年においては、少し苦しい展開になる可能性があると考えられます。統合報告書2025ではROEの長期目標を10%と設定していましたが、(現時点では)達成は少し遠くの話となるとも考えられます。
本記事では「売上債権などの増減額」に関して、キャッシュフロー計算書における「売上債権の増減額」と「未収入金の増減額」の合計と定義しています。
| 決算期 (百万円) | 税金等調整前当期純利益 | 割賦利益繰延の増減額 | 売上債権・未収入金の増減額 | 仕入債務の増減額 | 貸倒引当金の増減額 |
|---|---|---|---|---|---|
| 2016/3 | 11,977 | 6,487 | △272,741 | 113,833 | △588 |
| 2017/3 | 12,980 | 7,514 | △315,236 | 120,398 | 5,549 |
| 2018/3 | 12,584 | 14,246 | △406,618 | 194,123 | 5,009 |
| 2019/3 | 13,781 | 28,852 | △614,981 | 251,652 | 8,993 |
| 2020/3 | 16,406 | 20,257 | △451,887 | 105,872 | 9,126 |
| 2021/3 | 16,275 | 12,436 | △239,533 | 59,235 | 9,501 |
| 2022/3 | 26,855 | 8,967 | △284,257 | 115,049 | 10,410 |
| 2023/3 | 32,054 | 24,861 | △344,139 | 54,119 | 10,190 |
| 2024/3 | 34,384 | 12,190 | △153,690 | 14,269 | 11,233 |
| 2025/3 | 26,455 | 5,248 | △25,718 | △47,381 | 11,106 |
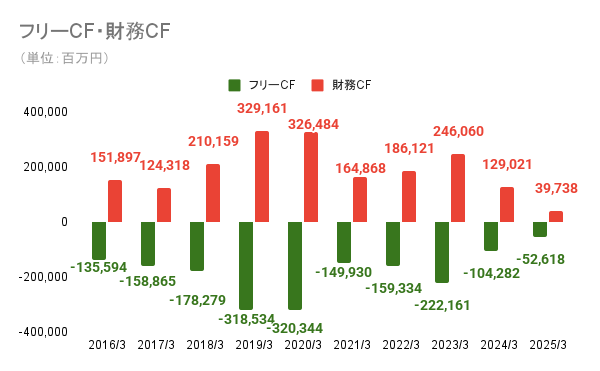


短期有利子負債の純増減額は2020年3月期頃から小さくなっています。一方で少し先んじて2018年3月期から長期有利子負債の純増減額は大きくなっています。このことから、ジャックスは調達側において返済期間を長期的にする負債の質の変化を意図していることが分かります。また、基本的に短期・長期ともに純増減は増加を示しており、会社規模は波打ちつつも長期的に拡大し続けていると分かります。
ここからはゆとらの考察となりますが、ジャックスはデュレーションギャップを抑える意図があると考察できます。ジャックスにとってコロナ前後は経済停滞や金利・信用リスクが大きな変化を遂げる時期にあったと考えられます。ビジネスモデルとして数年~十数年のリースや保証業務がメイン事業であるため、返済期間も数年~十数年にしなければ金利や価格変動に差が生じて金利リスクを大きく背負うことになります。そのため、調達側の返済期間を延ばして金利リスクを押し下げる努力をしたと考えられます。

配当金の支払額は常に増加しています。株主還元意識は評価できる一方で、2025年3月期には減配をしているのにもかかわらず支払い額が増加しているのは三菱UFJ銀行への第三者公募増資の影響が大きく、「増資」というものの影響力を感じさせられます。
本記事では「短期有利子負債の純増減額」に関して、財務キャッシュフローにおける「短期借入金の純増減額」と「コマーシャルペーパーの純増減額」の合計と定義しています。
本記事では「長期有利子負債の純増減額」に関して、財務キャッシュフローにおける「長期借入金の純増減額(収入-支出)」と「社債の純増減額(収入-支出)」、「債権流動化借入の純増減額(収入-返済)」の合計と定義しています。
| 決算期 (百万円) | 短期有利子負債の純増減額 | 長期有利子負債の純増減額 | 配当金の支払額 | フリーCF | 財務CF |
|---|---|---|---|---|---|
| 2016/3 | 111,874 | 42,218 | △2,406 | △135,594 | 151,897 |
| 2017/3 | 84,937 | 41,679 | △2,499 | △158,865 | 124,318 |
| 2018/3 | 82,347 | 130,272 | △2,678 | △178,279 | 210,159 |
| 2019/3 | 61,619 | 270,942 | △2,766 | △318,534 | 329,161 |
| 2020/3 | 18,301 | 310,807 | △2,937 | △320,344 | 326,484 |
| 2021/3 | 5,328 | 162,652 | △3,285 | △149,930 | 164,868 |
| 2022/3 | △12,821 | 203,225 | △4,673 | △159,334 | 186,121 |
| 2023/3 | 34,852 | 217,450 | △6,238 | △222,161 | 246,060 |
| 2024/3 | △24,314 | 159,370 | △6,764 | △104,282 | 129,021 |
| 2025/3 | △9,521 | 56,610 | △7,292 | △52,618 | 39,738 |
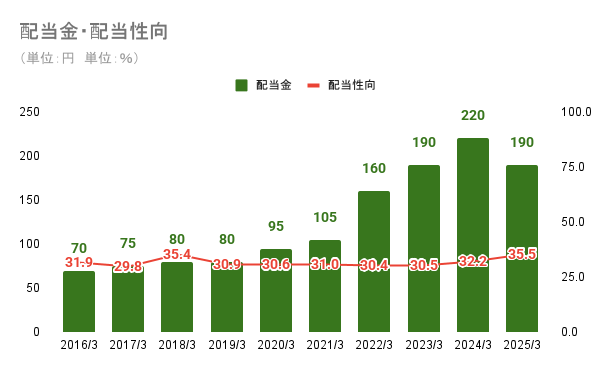

ジャックスは直近10年は毎年黒字の安定的な収益構造をしており、株主還元も配当性向30%前後と余裕のある還元をしています。その結果、株主資本は積み重なり右肩上がりです。株主資本が右肩上がりにある場合はDOEを一定にすると連動して配当金額も増加します。ジャックスはDOE3%以上を株主還元方針として採用しており、今後も安定して黒字を維持することができれば、長期的には高増配期待・低減配リスクを実現できると考えられます。
DOEの詳しい解説はここから
| 決算期 | 株主資本(百万円) | 配当総額(百万円) | DOE(%) | 配当性向(%) |
|---|---|---|---|---|
| 2016/3 | 129,687 | 2,422 | 1.87% | 31.9% |
| 2017/3 | 136,115 | 2,596 | 1.91% | 29.8% |
| 2018/3 | 141,515 | 2,768 | 1.96% | 35.4% |
| 2019/3 | 147,086 | 2,762 | 1.88% | 30.9% |
| 2020/3 | 155,207 | 3,283 | 2.12% | 30.6% |
| 2021/3 | 164,088 | 3,631 | 2.21% | 31.0% |
| 2022/3 | 177,319 | 5,543 | 3.13% | 30.4% |
| 2023/3 | 192,823 | 6,587 | 3.42% | 30.5% |
| 2024/3 | 210,019 | 7,635 | 3.64% | 32.2% |
| 2025/3 | 221,450 | 6,602 | 2.98% | 35.5% |
今回はジャックスのキャッシュフロー計算書とDOEについて深掘りしました!
金融業のCFは分解することでどのような状態か明確に分かり、難解ではあるもののやる価値のある分析だとゆとらは感じています!!また、業界としてリスクの大きい金融業において調達方法や株主還元においてリスクを抑えようとする企業の方針が見受けられたように感じ、長期的に安定して保有できる銘柄だなと感じました。
まとめ
これからも様々な企業の分析を行っていきますので、よければ別の記事も読んでいただけるとうれしいです!!それではまた次の分析でお会いしましょう!!
参考資料
株式会社ジャックス IR情報 有価証券報告書(2016年3月期~2025年3月期)
注意
本記事で紹介している分析方法等は個人的な視点のもので、銘柄を推奨するものではございません。投資判断等は自己責任にてお願いいたします。また、本記事の分析は記事公開時の情報に基づいています。同日以降に発表された情報などは反映していませんので、あらかじめご了承ください。なお、最新の情報については各社が開示する一次情報(決算短信・有価証券報告書等)にてご確認いただくことを推奨いたします。